Sehr geehrte Damen und Herren, liebe Kundinnen und Kunden,
Schwarz-Rot im Roten Rathaus von Berlin ist Geschichte.
Schwarz-Rot im Roten Rathaus von Berlin ist Geschichte.
Die bisherige Koalition aus CDU und SPD kann in der Hauptstadt nicht fortgeführt werden. Das Wahlergebnis lässt der politischen Mitte kaum noch Spielraum: Die Linkspartei hat die Wahl zum Berliner Abgeordnetenhaus mit einem historischen Rekordwert von 25,7 Prozent der Stimmen deutlich gewonnen. Zum Vergleich: Bei der Wahl im Jahr 2023 lag die Partei noch bei 12,2 Prozent. Sie hat ihr Ergebnis damit mehr als verdoppelt – und das, obwohl sie rechtlich und historisch die Nachfolgepartei der DDR-SED ist (2007 erweitert durch den Zusammenschluss mit der westdeutschen WASG). Diese Wahl ist ein unübersehbares Warnsignal für eine tiefgreifende gesellschaftliche Polarisierung: Wer in Berlin links steht, wählt nicht mehr SPD oder Grüne, sondern driftet nach ganz links außen. Wer sich rechts der Mitte sieht, wählt statt CDU oder FDP zunehmend deren Ränder. Fasst man die jüngsten Landtagswahlen in Sachsen-Anhalt, Mecklenburg-Vorpommern und Berlin zusammen, wird dieser Trend überdeutlich.
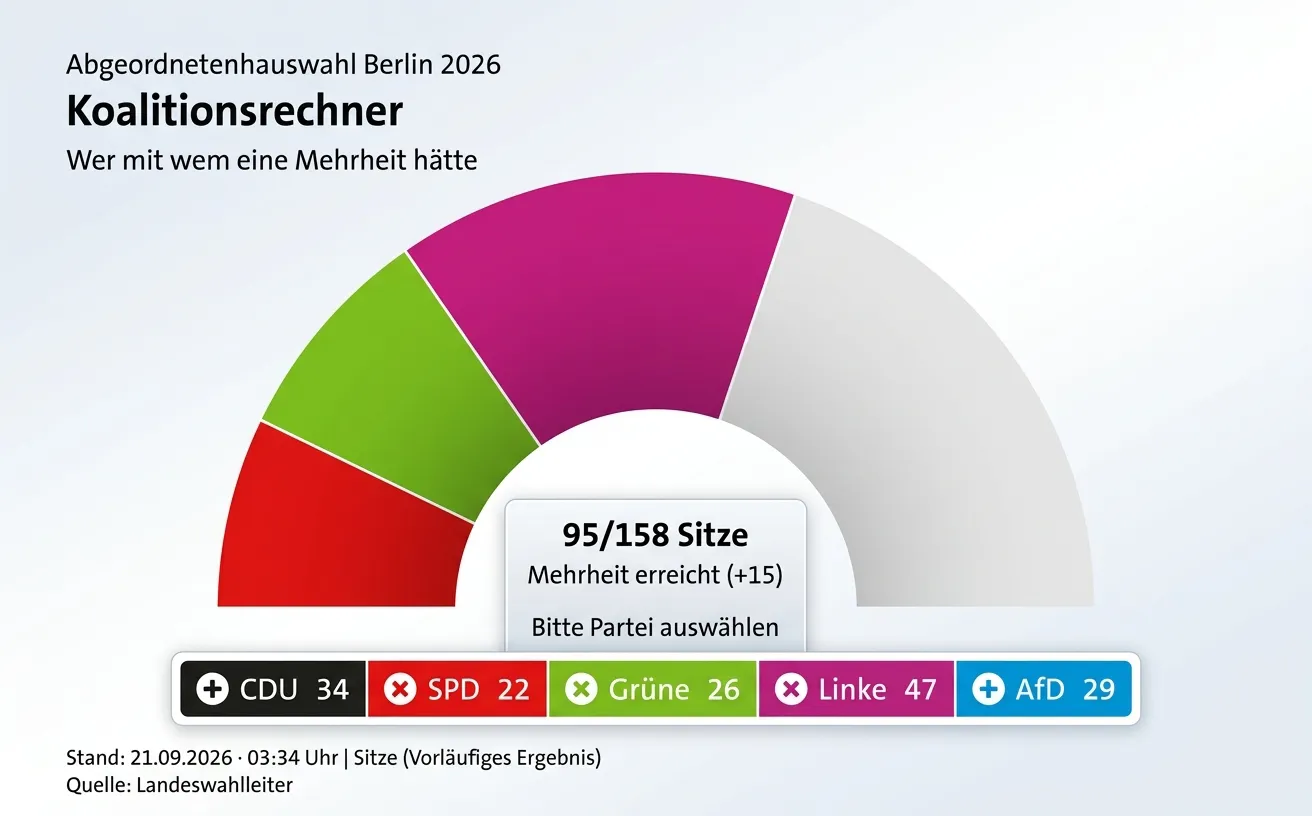
Die Linke leitet daraus einen klaren Regierungsauftrag für sich ab. Spitzenkandidatin Elif Eralp definiert sich bereits als kompromisslose Koalitionsführerin und strebt an, als erste linke Regierende Bürgermeisterin ins Rote Rathaus einzuziehen. Ihr Ziel ist ein Bündnis aus „Links-Rot-Grün“, das im neuen Parlament über eine komfortable Mehrheit von 95 der 158 Sitze (+15 Sitze über der Mehrheitsschwelle) verfügen würde.

Das Wahlprogramm: Ein Frontalangriff auf die Marktwirtschaft
Das wirtschaftspolitische Versprechen der Linken lässt sich in vier Worten zusammenfassen: „Verstaatlichen, verschulden, versteuern und umverteilen!“
Das Kernstück dieses Programms ist das geplante Vergesellschaftungsgesetz auf Basis von Artikel 15 des Grundgesetzes. Mehr als 220.000 Mietwohnungen aus dem Bestand privater Immobilienunternehmen sollen enteignet werden. Frau Eralp machte direkt am Montagmorgen im RBB-Interview unmissverständlich klar: „Ich habe immer gesagt: Wenn die Linke in die Regierung geht, wird vergesellschaftet. Es gibt einen gültigen Volksentscheid.“
Für den Wirtschaftsstandort ist dies ein politisch konsequentes, aber ökonomisch verheerendes Signal. Und das Enteignungsgesetz ist nur die Spitze des Eisbergs. Ein Blick in das offizielle Parteiprogramm der Berliner Linken offenbart Pläne, die an einer geordneten Abkehr von der sozialen Marktwirtschaft keinen Zweifel lassen:
- Massive Umverteilung: Einführung einer „Luxusvillensteuer“, gezielte Steuerprüfungen bei Vermögenderen und die Abschaffung steuerlicher Entlastungen für die oberen 5 Prozent.
- Eingriffe in das Mietrecht: Absolutes Verbot von Zwangsräumungen bei Mietschulden. Sanierungen sollen „warmmietenneutral“ erfolgen, wobei die Modernisierungsumlage auf maximal 6 Prozent gedeckelt wird.
- Dauerhaftes Wohnrecht durch Hausbesetzung: Die Besetzung von Immobilien, die seit mindestens einem Jahr leer stehen, soll zu einem dauerhaften Wohnrecht führen.
- Staatliche Belegungsquoten: Vermieter mit mehr als 50 Wohnungen werden gesetzlich verpflichtet, je nach Bestandsgröße zwischen 33 und 50 Prozent ihrer jährlich neu vermieteten Wohnungen als staatlich regulierten, „bezahlbaren“ Wohnraum anzubieten.
Sätze aus dem Programm wie „Der Markt ist blind für das, was unsere Stadt braucht“ machen deutlich: Leistungsträger, die sich durch Fleiß, Arbeit und Risiko Eigentum aufgebaut haben, gelten hier als politische Zielscheibe.
Wirtschafts-, Bau- und
Bankenverbände berichten
von einer massiven
Verunsicherung.
Das Wahlprogramm:
Ein Frontalangriff auf die Marktwirtschaft
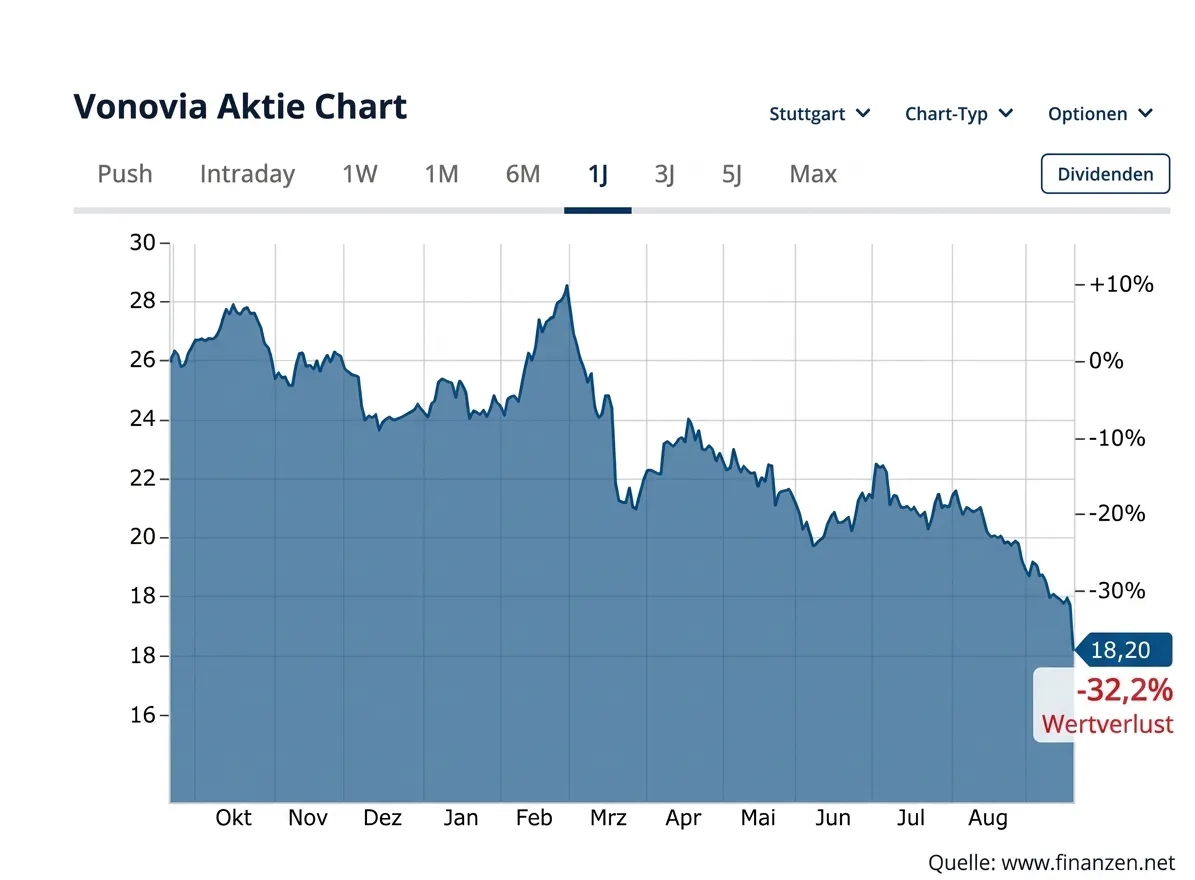
Die Auswirkungen dieser Politik sind keine unangenehme Zukunftsmusik – sie sind bereits jetzt real messbar. Die monatelange Enteignungsdebatte hat maßgeblich dazu beigetragen, dass die Aktie des DAX-Schwergewichts Vonovia im 12-Monats-Verlauf um dramatische 32,2 Prozent eingebrochen ist. Unmittelbar nach der Bekanntgabe des Wahlergebnisses am Montag rutschte der Titel prompt an das Ende des deutschen Leitindexes.
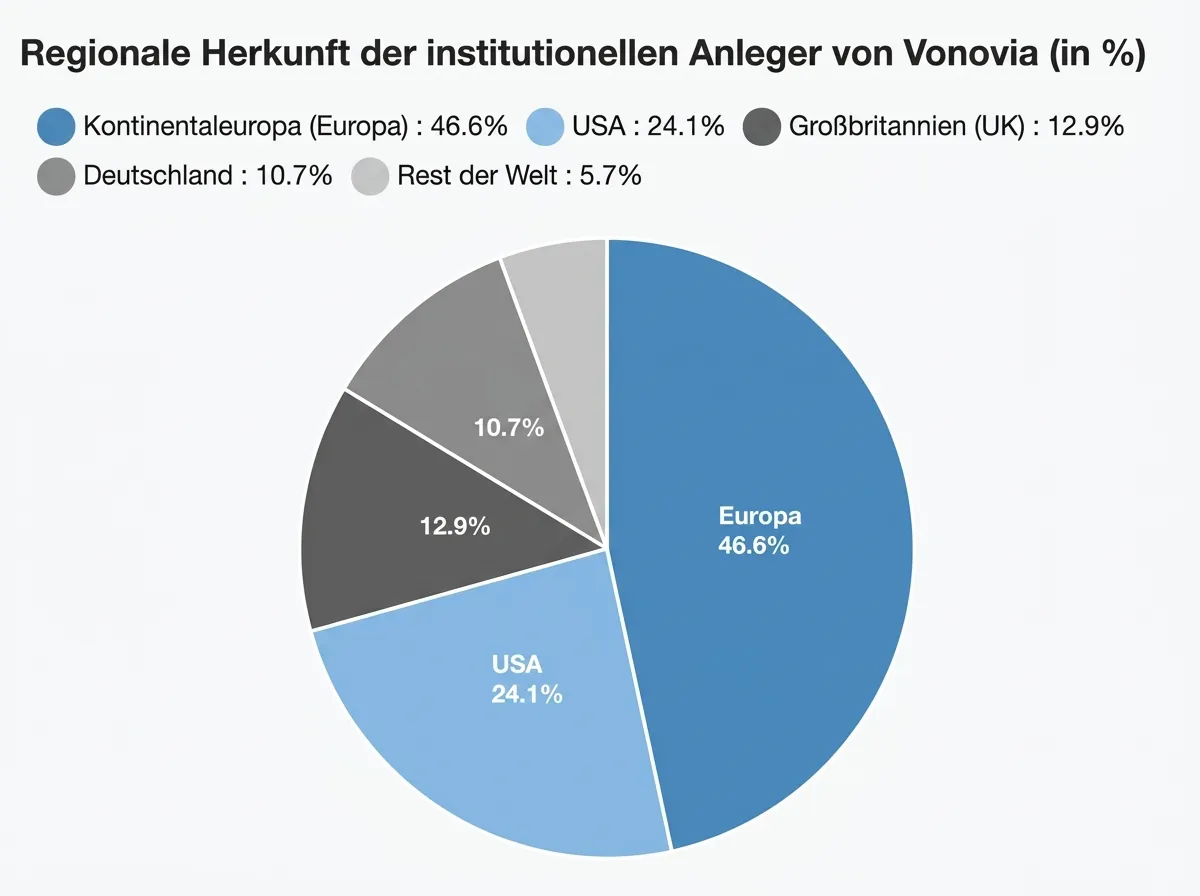
Was viele Marktteilnehmer unterschätzen: Deutsche DAX-Konzerne gehören mehrheitlich internationalen Anlegern. Wenn globale Investoren das Vertrauen in den deutschen Rechtsstaat verlieren, ziehen sie ihr Kapital in Windeseile ab. Bei Vonovia ist dieses Risiko extrem hoch: 88,0 Prozent der Anteile liegen in den Händen institutioneller Investoren – darunter der norwegische Staatsfonds, der US-Riese BlackRock oder der niederländische Pensionsfonds APG. Ökonomen warnen bereits vor empfindlichen handelsrechtlichen und diplomatischen Gegenreaktionen globaler Partner.
Gleichzeitig trifft dieser Kurs auch die Altersvorsorge im eigenen Land: 10,7 Prozent des Vonovia-Kapitals werden von deutschen Pensionskassen, Versorgungswerken und Rentenkassen gehalten. Die Entwertung der Immobilienwerte schmälert somit direkt die zukünftigen Rentenansprüche deutscher Bürger.
Wahlversprechen der
Linken in Berlin:
„Verstaatlichen, verschulden, versteuern und
umverteilen!“
Vonovia nach
Berlin-Wahl unter
den größten
Dax-Verlierern!
Was bedeutet das für Sie und Ihr Vermögen?
In Zeiten politischer Umbrüche zeigt sich umso deutlicher: Vermögenssicherung braucht einen kühlen Kopf, fundierte Expertise und rechtzeitiges Handeln. Als Ihr verlässlicher Partner beobachte ich diese Entwicklungen und die rechtlichen Gegenmaßnahmen des Bundes (wie das angekündigte Anti-Enteignungsgesetz) aufmerksam, um Ihr Kapital bestmöglich vor staatlichen Zugriffen und Marktverwerfungen zu schützen. Wir werden gemeinsam Strategien finden, um Ihr Vermögen auch bei neuen Entwicklungen krisenfest zu halten oder aufzustellen.
Verteuerung von Krediten und Investitionsstopp
Eigentumsschutz in der Zeitenwende: Warum ein klares Risikomanagement heute wichtiger ist als eine bloße Renditeoptimierung. Prüfen Sie Ihre krisenrelevante Vermögensstruktur im RüVER-Stresstest
Die deutsche Kreditwirtschaft warnt eindringlich vor weitreichenden Schäden. Da die Pläne der Linken vorsehen, bestehende Grundschulden bei einer Enteignung radikal zu beschneiden, verlieren Banken ihre Kernabsicherung. Höhere Risikoprämien sind die Folge. Experten wie Michael Voigtländer (Institut der deutschen Wirtschaft) betonen, dass dies Immobilienkredite für alle Marktteilnehmer massiv verteuern wird – bis hin zum privaten Häuslebauer.
Schon jetzt ziehen Projektentwickler die Reißleine. Der Bauindustrieverband Ost bestätigt, dass privates Eigenkapital für den dringend benötigten Neubau konsequent abgezogen oder eingefroren wird. Der Grund ist die „unterirdische“ Entschädigungspolitik: Die Linke plant für die 220.000 Wohnungen eine Entschädigung von lediglich 8 bis 18 Milliarden Euro. Unabhängige Gutachter sowie der Landesrechnungshof beziffern den tatsächlichen Verkehrswert jedoch auf 36 bis 42 Milliarden Euro. Kein Investor akzeptiert die willkürliche Halbierung oder Viertelung seiner Vermögenswerte.
Es steht zu befürchten, dass das „Berliner Modell“ als ideologische Blaupause für andere Bundesländer herangezogen wird. Dies würde den ohnehin angeschlagenen deutschen Immobilienmarkt in den Abgrund reißen und privaten Wohnungsbau – wie einst in der DDR – wirtschaftlich unmöglich machen.
Ungeheuerlichkeiten am Rande der Wahl
Eigentumsschutz in der Zeitenwende: Warum ein klares Risikomanagement heute wichtiger ist als eine bloße Renditeoptimierung. Prüfen Sie Ihre krisenrelevante Vermögensstruktur im RüVER-Stresstest
Wie die Berliner Morgenpost und freie Journalisten übereinstimmend berichten, war die Wahlparty der Neuköllner Linken Schauplatz höchst zweifelhafter Besuche. Neben dem bekannten Berliner Clanchef Issa Remmo, der die Politik der Partei ausdrücklich lobte, feierte dort auch ein Aktivist der terroristischen „Volksfront zur Befreiung Palästinas“ (PFLP). Für besonderes Entsetzen sorgt ein öffentlich gewordener Chatverlauf: Der Neuköllner Bundestagsabgeordnete Ferat Koçak (Die Linke) grüßte darin den Clan-Sohn Firas Remmo „mit Respekt zurück an deinen Vater“ und bat den Clan-Spross wörtlich mit den Worten „Bitte hilf mir mal Bruder“, eine seiner politischen Reden im Netz zu verbreiten. Ein tiefer Einblick in das Netzwerk hinter den Kulissen der Berliner Landespolitik.
Eigentumsschutz in der Zeitenwende: Warum ein klares Risikomanagement heute wichtiger ist als eine bloße Renditeoptimierung. Prüfen Sie Ihre krisenrelevante Vermögensstruktur im RüVER-Stresstest
Eigentumsschutz in der Zeitenwende: Warum ein klares Risikomanagement heute wichtiger ist als eine bloße Renditeoptimierung. Prüfen Sie Ihre krisenrelevante Vermögensstruktur im RüVER-Stresstest
Sicherheit ist kein Gefühl, sondern das Ergebnis harter Fakten. Der RüVER®-Stresstest simuliert exakt diese Szenarien für Ihr individuelles Portfolio: Könnten Sie eine Zwangshypothek bedienen? Ist Ihr „Klumpenrisiko“ zu hoch? Funktionieren Ihre Schutzschilde wirklich?